
Relevé bancaire papier : le lire, l’obtenir, le garder
 Pierre
•
19 octobre 2026
Vérifier ses opérations chaque mois, c’est éviter les mauvaises surprises et garder une trace claire de ses finances. Le relevé de compte bancaire papier représente ce document de contrôle que l’on consulte pour suivre les entrées, les sorties et le solde. Même à l’heure du numérique, il reste utile pour relire calmement les mouvements, conserver une preuve simple et repérer une erreur avant qu’elle ne coûte du temps ou de l’argent. Vous gagnez ainsi en sérénité, en méthode et en visibilité sur votre budget.
Le relevé de compte bancaire papier facilite aussi la lecture quand vous avez besoin d’un support tangible, que ce soit pour classer vos documents, comparer une date d’opération ou préparer une démarche administrative. Dans les lignes qui suivent, vous allez comprendre son contenu, son utilité quotidienne, sa réception et les bons réflexes pour le conserver sans vous tromper.
Comprendre le relevé papier et ce qu’il contient
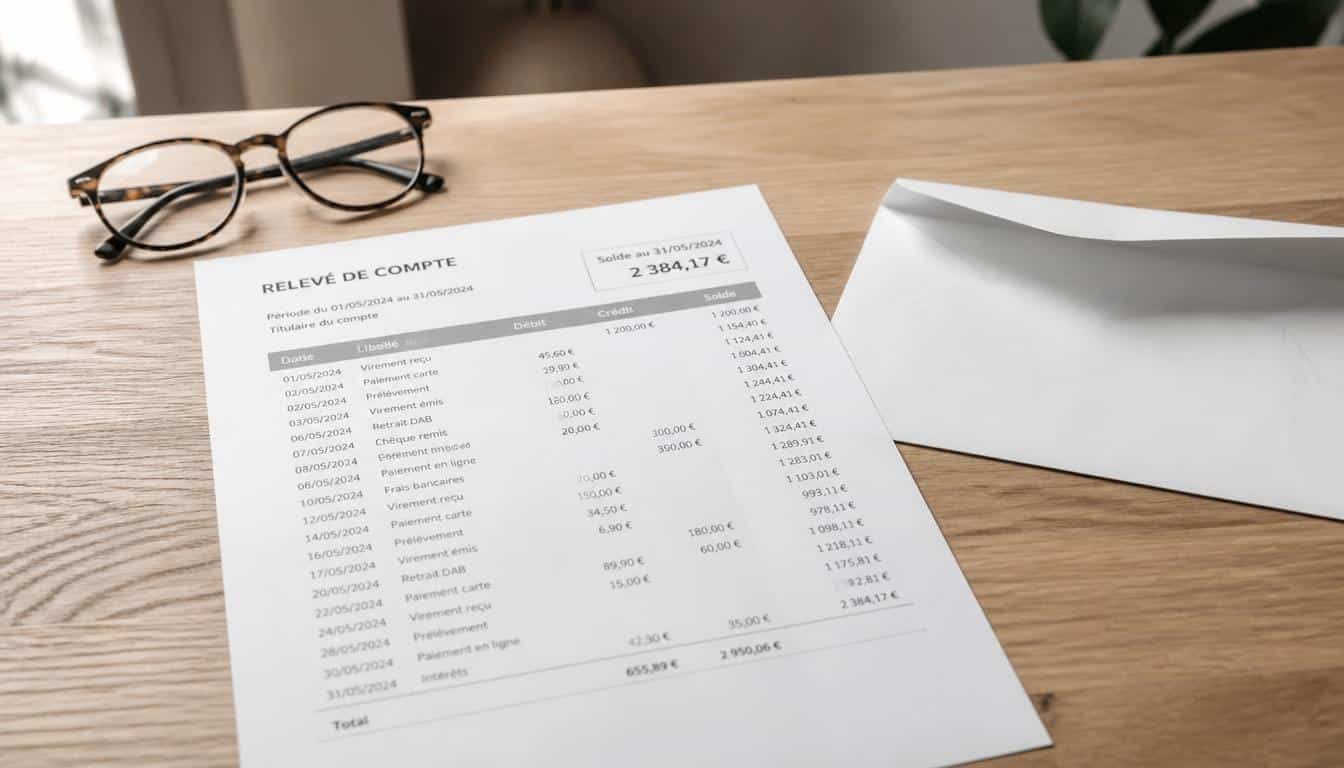
Le relevé bancaire papier est un document bancaire qui résume l’activité d’un compte sur une période donnée. Pour comprendre ce relevé bancaire, il faut regarder l’identité du titulaire, la période couverte, le solde initial, le solde final et chaque opération bancaire inscrite sur une ligne claire. Une banque présente aussi les frais, les virements, les prélèvements et les paiements par carte dans un format global facile à relever. Quand vous savez comprendre ce document bancaire, vous lisez plus vite et vous repérez mieux chaque mouvement bancaire. Pour approfondir ce sujet, consultez notre guide sur conserver relevés de compte.
Un relevé bancaire comporte souvent cinq repères utiles : identité du titulaire, numéro de compte, période, liste des opérations et solde final. Cette lecture bancaire vous aide à comprendre la logique du document bancaire sans vous perdre dans les codes internes de la banque. Dans un exemple courant, une opération bancaire peut apparaître comme “Virement salaire”, “Prélèvement énergie” ou “Paiement carte boulangerie”. Chaque ligne raconte une activité bancaire précise, et la banque la classe par date pour suivre l’ensemble du relevé.
Décrypter les rubriques d’un relevé bancaire
Décrypter un relevé bancaire commence par l’en-tête, puis par les rubriques qui expliquent qui est concerné et sur quelle période le document bancaire s’applique. L’identité du titulaire, la période et le format bancaire permettent de comprendre le cadre du relevé sans ambiguïté. Vous voyez ensuite les colonnes de débit, de crédit et de solde, qui servent à suivre la vie bancaire du compte. Cette lecture bancaire devient vite simple quand vous repérez les mêmes codes à chaque relevé.
- Identité du titulaire du compte bancaire
- Période de consultation du relevé bancaire
- Solde initial et solde final du compte bancaire
- Liste des opérations bancaires enregistrées
- Références utiles pour le contrôle bancaire
Chaque rubrique aide à comprendre la cohérence du relevé bancaire. Si une information manque, le document bancaire mérite d’être vérifié auprès de la banque, surtout quand l’identité ou la période semble incomplète.
Lire une ligne d’opération sans se tromper
Lire une ligne d’opération sur un relevé bancaire demande de repérer la date, le libellé et le montant. Une opération bancaire peut être un débit, un crédit ou un mouvement lié à un chèque, et la banque l’inscrit souvent avec un code interne. Le plus simple est de comparer cette ligne avec votre propre souvenir de l’activité bancaire du jour concerné. Si le libellé reste flou, vous pouvez relever le nom du bénéficiaire, puis vérifier s’il correspond à une transaction attendue.
| Rubrique | Lecture rapide |
|---|---|
| Date | Moment où l’opération bancaire est enregistrée |
| Libellé | Nom ou code associé au mouvement bancaire |
| Montant | Somme débitée ou créditée sur le compte bancaire |
Par exemple, une ligne “CB SUPERMARCHÉ 42,80 €” indique un paiement bancaire par carte, tandis qu’un libellé “VIR SALAIRE” signale un crédit bancaire. Cette lecture devient plus sûre quand vous gardez le même réflexe à chaque relevé.
À quoi sert ce document au quotidien
Le relevé bancaire sert d’abord à suivre votre activité financière avec précision. Ce document bancaire permet de comprendre comment l’argent entre et sort du compte, et de répondre à une question simple : où passe votre budget ? Dans la vie courante, il aide aussi à répondre à une demande de la banque, à un client qui doit justifier une transaction ou à un dossier financier plus global. Un relevé bancaire bien lu devient vite un outil de santé financière, surtout quand un prêt demande une preuve claire de revenus et de dépenses.
Vous pouvez utiliser un relevé bancaire pour quatre usages concrets : contrôler vos dépenses, vérifier un prélèvement, justifier une situation financière et préparer un dossier administratif. Cette manière bancaire de suivre vos mouvements vous permet de répondre rapidement si une opération semble anormale. Par exemple, un relevé bancaire mensuel aide à comprendre si une dépense a été oubliée ou si un chèque n’a pas été encaissé. Le document bancaire devient alors un appui financier simple, lisible et utile.
Suivre ses dépenses et ses revenus au fil du mois
Suivre ses dépenses avec un relevé bancaire permet de voir les paiements récurrents, les revenus reçus et les frais qui reviennent chaque mois. Cette lecture bancaire aide à comprendre votre équilibre financier sans attendre la fin de l’année. Vous pouvez comparer les opérations d’un mois à l’autre, repérer un abonnement oublié et ajuster votre budget de manière plus globale. Pour un client qui veut mieux maîtriser sa santé financière, ce réflexe reste l’un des plus efficaces.
Vérifier une anomalie ou préparer une contestation
Vérifier une anomalie sur un relevé bancaire, c’est comparer la transaction inscrite avec votre propre historique. Si une opération bancaire ne correspond pas à votre souvenir, notez la date, le montant et le libellé. Cette méthode bancaire facilite la contestation auprès de la banque, surtout quand un frais paraît injustifié ou qu’un prélèvement semble inconnu. Un exemple fréquent concerne un débit par chèque ou carte qui ne correspond à aucune activité réelle du jour concerné.
Comment obtenir et conserver ses relevés
Le relevé bancaire peut être reçu par courrier, consulté en ligne ou imprimé depuis l’espace client. Selon l’établissement bancaire, la périodicité d’envoi varie, mais le délai mensuel reste le plus courant pour les relevés bancaires. Vous pouvez aussi autoriser un envoi postal ou imprimer vous-même le document bancaire depuis votre espace numérique. Cette souplesse bancaire permet de garder une trace adaptée à vos habitudes et à votre contrat.
Pour obtenir des relevés bancaires, vous pouvez demander l’envoi postal, télécharger le fichier, l’imprimer, passer par l’agence ou utiliser l’espace client. Le délai dépend de la périodicité choisie par l’établissement bancaire et de la date de clôture du mois. Une fois le relevé bancaire reçu, gardez-le dans un dossier dédié, puis conservez les relevés bancaires utiles sans les jeter trop vite. Vous pouvez aussi imprimer le document bancaire si vous préférez un classement papier plus simple.
- Recevoir le relevé bancaire par courrier
- Consulter les relevés bancaires dans l’espace client
- Imprimer le document bancaire depuis le format numérique
- Demander l’envoi au service client de l’établissement bancaire
- Récupérer un relevé bancaire en agence selon le contrat
Recevoir le document par courrier ou en ligne
Recevoir un relevé bancaire par courrier reste pratique si vous aimez classer vos papiers. En ligne, le document bancaire arrive plus vite et vous pouvez l’imprimer quand vous le souhaitez. L’établissement bancaire peut envoyer les relevés bancaires selon une périodicité mensuelle, mais certains clients préfèrent un accès numérique immédiat. Dans les deux cas, le délai d’accès dépend du mode choisi et du contrat.
Classer et archiver ses relevés sans les perdre
Classer un relevé bancaire par mois, puis par année, évite les pertes et les recherches interminables. Vous pouvez garder les relevés bancaires dans une chemise, un classeur ou une boîte dédiée, à l’abri de l’humidité. L’espace de rangement doit rester simple, car un document bancaire bien archivé se retrouve en quelques secondes. Si vous imprimez souvent, pensez à dater chaque relevé bancaire pour suivre votre périodicité de conservation.
Garder ou jeter : décider au bon moment
Garder un relevé bancaire reste prudent tant que vous pouvez en avoir besoin pour une preuve ou un contrôle. Jeter un relevé bancaire trop tôt peut compliquer une contestation ou une démarche administrative. En pratique, vous pouvez conserver les relevés bancaires utiles pendant plusieurs années, puis jeter ceux qui n’ont plus d’intérêt. Le bon réflexe consiste à vérifier la valeur du document bancaire avant de le classer définitivement ou de le détruire.
Quels droits et quels réflexes pour vérifier ses opérations
Le relevé bancaire sert aussi à exercer vos droits quand une opération semble incorrecte. Pour contester une transaction, vous devez vérifier la date, le code, le montant et le libellé, puis comparer le mouvement bancaire à votre activité réelle. Cette lecture bancaire aide à comprendre si un chèque a été encaissé deux fois, si des frais apparaissent sans explication ou si une assurance a prélevé une somme inattendue. Le relevé bancaire devient alors une preuve utile pour répondre vite et avec précision.
Quatre réflexes simples suffisent souvent : contrôler la date, relire le code, comparer le montant et garder une copie du relevé bancaire. Si un frais bancaire semble erroné, notez la période, le jour et la ligne concernée avant de contester. Pour une contestation, le relevé bancaire permet de montrer la transaction exacte, surtout quand une assurance ou un chèque ne correspond pas à votre compte. Vous gagnez ainsi en clarté et en sécurité financière.
Contester une opération et garder une preuve utile
Contester une opération sur un relevé bancaire demande de conserver le document bancaire original ou sa copie. En cas de frais injustifiés, de transaction inconnue ou de chèque mal imputé, le relevé bancaire sert de preuve datée. Vous pouvez aussi joindre le code de l’opération et la date précise pour répondre plus facilement à la banque. Cette démarche bancaire reste plus solide si vous gardez le relevé bancaire complet, sans ratures ni pages manquantes.
Lire les frais, les codes et les dates sans confusion
Lire les frais sur un relevé bancaire demande d’identifier la ligne, le code et la date d’enregistrement. Un frais bancaire peut apparaître avec une abréviation, un jour de valeur ou un libellé peu clair, mais la transaction reste lisible si vous suivez la même méthode à chaque relevé bancaire. Les dates permettent de comprendre l’ordre des mouvements, tandis que les codes servent à distinguer une assurance, un chèque ou un autre débit financier. Cette vigilance répond vite à vos doutes.
FAQ – Questions fréquentes sur les relevés bancaires papier
Comment recevoir un relevé papier si je consulte déjà mes documents en ligne ?
Vous pouvez demander à votre banque d’autoriser l’envoi papier dans votre espace client ou via le service prévu à cet effet. Le relevé bancaire papier reste souvent accessible même si vos relevés bancaires sont aussi disponibles en numérique.
Peut-on demander un duplicata d’un relevé perdu ?
Oui, la banque peut fournir un duplicata du relevé bancaire selon ses règles internes. Le document bancaire peut être réédité depuis l’espace client ou demandé au service concerné, avec un délai variable.
Combien de temps faut-il garder ses relevés bancaires ?
Il est prudent de conserver un relevé bancaire plusieurs années, surtout pour une assurance, un prêt ou une contestation. Vous pouvez jeter les relevés bancaires devenus inutiles, mais seulement quand aucune démarche ne les réclame plus.
Un relevé papier a-t-il la même valeur qu’une version numérique ?
Oui, un relevé bancaire papier et un relevé bancaire numérique peuvent tous deux servir de document justificatif. La banque reconnaît souvent les deux formats, à condition que les relevés bancaires soient lisibles et complets.
Que faire si une opération ne correspond pas à mon compte ?
Vérifiez la date, le code et le montant, puis contactez la banque pour contester l’opération. Le relevé bancaire vous aide à répondre rapidement et à garder une preuve claire du problème.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque