
Délai d’un virement du Livret A vers le compte courant
 Pierre
•
13 octobre 2026
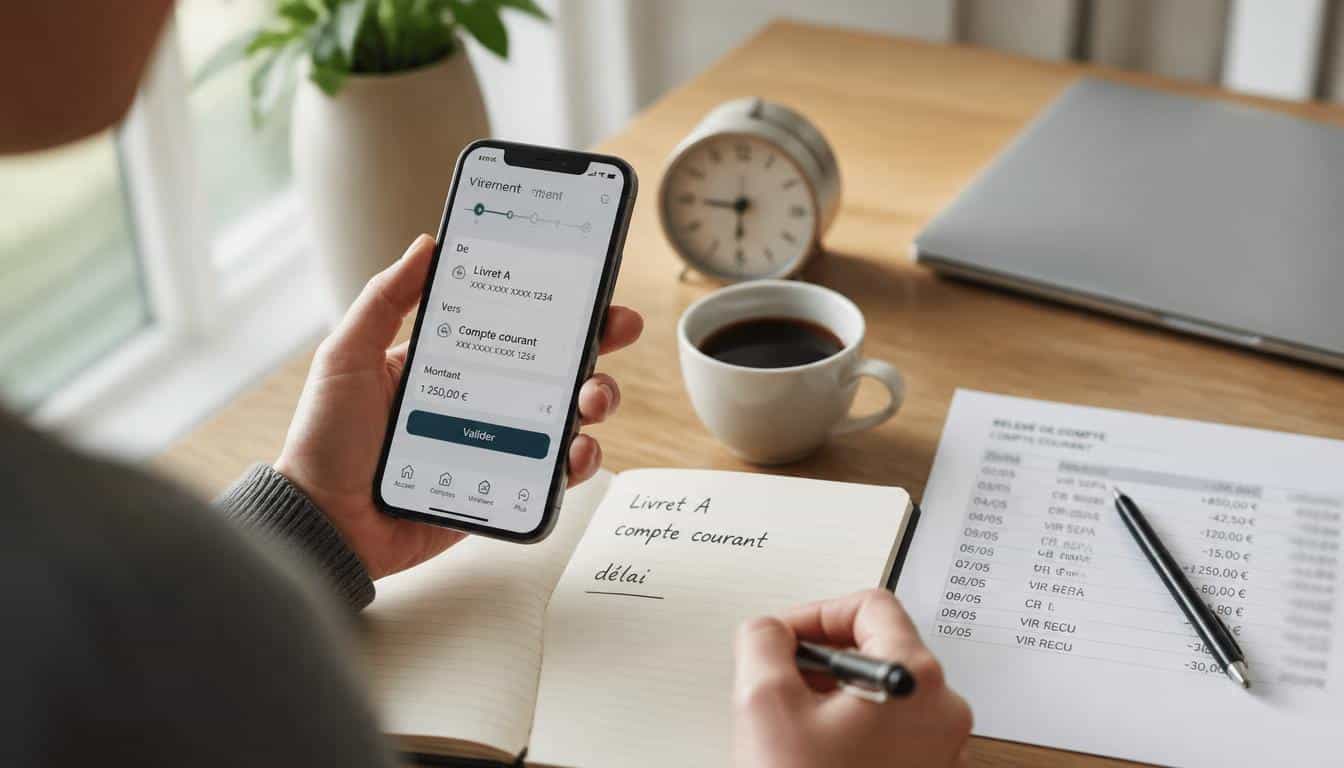
Le virement livret A vers compte courant délai représente souvent une petite attente qui intrigue, surtout quand on a besoin de ses fonds sans tarder. Vous lancez l’opération, puis vous regardez l’espace client, en espérant voir l’argent arriver vite. Ce délai dépend pourtant de la banque, du jour d’envoi et du canal utilisé. Dans ce guide, vous allez comprendre comment fonctionne ce temps de traitement, pourquoi il varie et comment l’anticiper simplement pour éviter les mauvaises surprises.
Délai d’un virement du Livret A
- Le délai dépend de la banque, du jour d’envoi, du canal utilisé et peut aller de l’instantané à quelques jours ouvrés.
- Un virement interne entre deux comptes d’une même banque est généralement plus rapide qu’un virement externe interbancaire.
- Depuis un Livret A, le transfert peut être quasi instantané si le compte courant est dans la même banque et au même titulaire.
- Quand le livret et le compte courant ne sont pas gérés au même endroit, le crédit prend souvent un à trois jours ouvrés.
- Un ordre envoyé après l’heure limite, le vendredi, un week-end ou un jour férié peut être reporté au jour ouvré suivant.
Le délai d’un virement du livret A vers un compte courant n’est donc pas toujours identique d’un établissement à l’autre. Selon la procédure choisie, un transfert peut être quasi immédiat ou prendre quelques jours ouvrés. L’objectif ici est simple : vous aider à lire ce délai, à repérer les facteurs qui l’influencent et à faire votre demande au bon moment, sans stress inutile.
Comprendre le délai d’un virement bancaire
Le délai d’un virement bancaire correspond au temps entre l’ordre donné et l’argent réellement crédité. Dans une banque, un virement interne circule plus vite qu’un virement externe, car les comptes sont gérés dans le même environnement. Pour vous, la différence se voit souvent sur un jour de plus ou de moins, selon l’opération et l’heure d’envoi. Un virement peut être exécuté le jour même, puis reçu le jour ouvré suivant, surtout si la banque traite l’ordre après son cut-off bancaire.
Le virement interne reste généralement le plus rapide, tandis qu’un virement externe dépend aussi de la banque destinataire. Le délai varie avec le jour d’émission, les horaires de traitement et les contrôles bancaires. En pratique, un virement lancé le matin a plus de chances d’être traité le même jour qu’un virement envoyé en fin d’après-midi. C’est pour cela qu’un virement bancaire n’obéit pas à une logique purement instantanée.
Virement interne, virement externe et temps de traitement
Le virement interne relie deux comptes d’une même banque, alors que le virement externe passe par deux établissements différents. Cette distinction change le temps de traitement et parfois le délai de réception. Un virement interne peut apparaître presque immédiatement dans l’espace client, alors qu’un virement externe suit un circuit interbancaire plus classique. Quand vous préparez une opération bancaire, gardez en tête que la banque réceptrice et la banque émettrice n’avancent pas toujours au même rythme.
Ce qui fait varier la réception d’un ordre bancaire
La réception d’un virement dépend du jour, de l’heure, du canal utilisé et des contrôles de la banque. Un virement passé un vendredi soir peut arriver après le week-end, même si l’ordre a bien été validé. Les jours ouvrés comptent beaucoup, car les traitements automatiques ne fonctionnent pas toujours les samedis, dimanches et jours fériés. C’est souvent là que le délai bancaire surprend le plus.
Le délai réel d’un transfert depuis un Livret A
Le délai réel d’un transfert depuis un Livret A dépend surtout du lien entre le livret et le compte courant du titulaire. Quand les deux comptes sont dans la même banque, le virement du livret vers le compte courant peut être quasi instantané. Quand la banque est différente, le transfert suit souvent un rythme plus classique, avec un crédit sous 1 à 3 jours ouvrés. Pour un titulaire pressé, cette nuance change tout.
Dans la plupart des cas, le livret sert de source de fonds et le compte courant reçoit l’argent après validation. Le transfert est alors simple à comprendre : un mouvement ponctuel depuis un livret vers un courant du même titulaire. La demande peut être traitée vite, mais la réception dépend encore de l’organisation de la banque et du jour choisi pour le virement.
Quand le virement reste quasi instantané
Le virement depuis un livret peut rester quasi instantané si le compte courant appartient au même titulaire et se trouve dans la même banque. Dans ce cas, la circulation des fonds est interne et la banque n’a pas à attendre un échange interbancaire. Le livret est alors débité rapidement, puis le compte courant est crédité presque dans la foulée. C’est le scénario le plus confortable quand on a un besoin urgent.
- même banque pour le livret et le compte courant
- même titulaire sur les deux comptes
- demande validée dans l’espace client
- ordre passé pendant les heures de traitement
- absence de contrôle complémentaire bloquant le transfert
Quand il faut attendre un à trois jours ouvrés
Le délai s’allonge souvent quand le livret et le compte courant ne sont pas gérés au même endroit. Un virement peut alors prendre un à trois jours ouvrés, selon la banque et l’heure de demande. Le titulaire voit parfois le livret débité avant d’apercevoir le crédit sur le compte courant. Ce décalage est fréquent après un virement lancé en soirée, en fin de semaine ou avant un jour férié.
Faire l’opération pas à pas depuis son espace client
Faire un virement depuis un livret dans l’espace client est souvent la façon la plus simple d’effectuer la demande. Le service en ligne guide l’utilisateur étape par étape, ce qui limite les oublis. Pour effectuer l’opération, il suffit en général de choisir le livret, de sélectionner le compte courant destinataire, puis de valider le montant. Cette pratique évite bien des allers-retours, surtout si vous utilisez déjà l’application bancaire au quotidien.
La demande doit être relue avec soin avant validation, car une erreur de numéro de compte ou de montant peut retarder le virement. Si vous devez faire un transfert important, prenez le temps de vérifier le nom du bénéficiaire, le RIB et la date d’exécution. Un bon réflexe consiste à enregistrer le compte courant dans vos favoris pour effectuer un virement sans saisie inutile.
Les étapes à suivre dans l’espace client
Pour effectuer un virement depuis le livret, l’espace client suit souvent une logique très proche d’une banque à l’autre. Vous commencez par vous connecter, puis vous sélectionnez le livret concerné, le compte courant de destination et le montant. Ensuite, vous vérifiez les informations avant de confirmer la demande. Une fois validé, le virement entre dans le circuit de traitement de la banque.
- Se connecter à l’espace client
- Choisir le livret source
- Saisir le compte courant destinataire
- Valider la demande après contrôle
Quand passer par une agence ou un conseiller
Passer par une agence ou un conseiller peut être utile si vous ne parvenez pas à faire le virement en ligne. Certaines situations demandent un accompagnement, notamment en cas de blocage, de changement de coordonnées ou de doute sur le compte courant à utiliser. Le conseiller peut alors vous aider à effectuer la demande et à vérifier les éléments pratiques, sans remplacer votre propre contrôle des données.
Ce que les règles du Livret A autorisent vraiment
La règle du Livret A encadre les opérations possibles depuis ce livret réglementé. En pratique, le virement depuis le livret vers le compte courant du titulaire reste l’usage le plus courant, mais chaque banque applique sa propre lecture de la règle. Le plafond du livret ne change pas le principe du mouvement, mais il rappelle qu’on parle d’une épargne réglementée, pas d’un compte de paiement classique. Cette distinction compte pour le transfert comme pour la clôture. Pour approfondir ce sujet, consultez notre guide sur transfert livret a.
Avant de valider un virement, il faut vérifier si la banque accepte bien le transfert demandé et si le compte courant correspond au titulaire autorisé. La règle peut sembler simple, mais certaines opérations restent limitées selon l’établissement. Un livret n’autorise pas forcément toutes les combinaisons de virement, surtout quand le compte de destination n’est pas rattaché à la même relation bancaire.
| Cas | Lecture pratique |
|---|---|
| Virement autorisé | Du livret vers le compte courant du même titulaire, selon la banque |
| Virement limité | Montant, fréquence ou compte destinataire soumis à vérification |
| Cas à vérifier | Transfert vers un autre établissement ou situation particulière |
Les opérations autorisées depuis un livret réglementé
Le livret autorise surtout un virement ponctuel vers un compte courant compatible. La règle de base est de respecter le titulaire et le cadre imposé par la banque. Un transfert interne est souvent plus simple qu’un mouvement vers un autre établissement. Quand un livret est utilisé comme réserve d’épargne, le virement doit rester cohérent avec la gestion du compte courant et avec le plafond du produit. En complément, découvrez cloture livret a interets.
Ce qu’il faut vérifier avant de valider la demande
Avant de confirmer, vérifiez le titulaire, le compte courant, le montant et la date d’exécution. Le livret peut imposer une règle spécifique selon l’organisation de la banque, surtout si un changement de relation bancaire est en cours. En cas de doute, mieux vaut consulter les documents officiels de votre établissement plutôt que de supposer qu’un transfert sera accepté automatiquement.
Jours ouvrés, horaires et sécurité bancaire
Le jour d’envoi influence directement le virement, surtout quand la banque coupe ses traitements à une heure limite. Un virement lancé après ce cut-off bancaire part souvent le jour ouvré suivant. Les week-ends et les jours fériés rallongent aussi le délai, car la banque ne traite pas toujours les ordres en continu. C’est le genre de détail qui explique pourquoi un virement du livret vers le compte courant semble parfois “bloqué” alors qu’il est seulement en attente.
La sécurité joue également un rôle dans la validation d’un virement. La banque peut demander une confirmation forte, un code ou un contrôle complémentaire avant d’exécuter la demande. Cela protège les fonds et limite les erreurs. Pour gérer votre trésorerie, il vaut mieux prévoir une marge de sécurité plutôt que compter sur un crédit immédiat.
Pourquoi un ordre lancé le vendredi peut arriver plus tard
Un ordre lancé le vendredi peut arriver plus tard parce que la banque traite souvent les virements sur les jours ouvrés. Si le virement passe après l’heure limite, il attend le traitement du lundi. Le mois en cours peut alors sembler désorganisé, surtout si un prélèvement tombe entre-temps. Pour éviter une tension de fonds, anticipez toujours un peu avant la date dont vous avez besoin.
- ordre envoyé après l’heure limite
- week-end ou jour férié entre deux traitements
- contrôle de sécurité supplémentaire
- banque destinataire traitant plus lentement
- fonds indisponibles pendant la période d’attente
Sécurité, validation et contrôles avant exécution
La sécurité bancaire impose parfois une validation en deux étapes avant l’exécution du virement. La banque vérifie alors l’identité, le compte courant destinataire et la cohérence de la demande. Ce contrôle peut ralentir le délai, mais il évite les erreurs et protège les fonds. Quand vous gérez plusieurs prélèvements dans le mois, cette prudence reste utile pour éviter un découvert inutile.
Bien gérer son épargne avant un retrait
Bien gérer son épargne avant un retrait permet de préserver la rémunération du livret. Le calcul des intérêts suit souvent la règle des quinzaines, ce qui veut dire qu’un retrait mal placé peut réduire l’intérêt du mois ou de la quinzaine. Si vous retirez trop tôt, vous perdez une partie de la rémunération ; si vous attendez la bonne date, votre épargne travaille un peu plus longtemps. C’est un petit calcul, mais il a un vrai effet.
Le bon moment dépend de votre besoin de fonds, de votre budget et du versement prévu sur le livret. Un nouveau changement de mobilité bancaire ou un imprévu peut vous pousser à retirer vite, mais il reste utile de regarder la date de valeur. Retirer au bon moment aide à préserver le rendement sans compliquer la gestion du budget personnel.
L’impact d’un retrait sur les intérêts du livret
Un retrait sur le livret peut diminuer les intérêts si la somme sort avant la fin d’une quinzaine. Le calcul de la rémunération tient compte du mois et de la date du mouvement. Plus le fonds reste longtemps sur le livret, plus l’intérêt potentiel est préservé. C’est pourquoi un versement ou un retrait mérite toujours d’être regardé à la loupe, surtout quand vous cherchez à optimiser votre épargne sans perdre de rendement.
Choisir la bonne date pour préserver la rémunération
Choisir la bonne date pour retirer demande un minimum de calcul. Si vous pouvez attendre quelques jours, vous améliorez souvent la rémunération du livret sur la quinzaine en cours. Il vaut mieux retirer juste après une date favorable que juste avant. Cette logique simple aide à garder une épargne plus efficace, sans impôt à prévoir sur ce produit réglementé et sans mélanger assurance et trésorerie courante.
- retirer après une quinzaine favorable
- anticiper un besoin de fonds avant le mois suivant
- vérifier le calcul des intérêts avant un versement
- éviter un retrait juste avant la date de valeur
FAQ – Questions fréquentes sur le délai et les démarches
Combien de temps faut-il pour recevoir l’argent sur le compte courant ?
Le virement depuis le livret vers le compte courant arrive souvent en quelques heures si tout est interne, sinon il faut parfois attendre 1 à 3 jours ouvrés. Le délai dépend surtout de la banque, du jour et de l’heure de la demande.
Le virement est-il immédiat quand le Livret A et le compte courant sont dans la même banque ?
Oui, le virement du livret peut être quasi immédiat quand le livret et le compte courant sont dans la même banque. Le titulaire voit souvent le crédit très vite, mais une validation interne peut parfois ajouter un court décalage.
Pourquoi l’argent n’apparaît-il pas tout de suite dans l’espace client ?
L’argent n’apparaît pas toujours tout de suite parce que la banque affiche parfois l’ordre avant le crédit réel. Le livret peut déjà être débité alors que le compte courant attend encore la fin du traitement. Ce décalage est normal.
Peut-on annuler un virement déjà demandé ?
Oui, parfois, mais seulement si le virement n’a pas encore été exécuté. Dès que la demande est prise en charge, l’annulation devient plus difficile. Il faut alors contacter rapidement la banque pour savoir si l’opération peut encore être stoppée.
Que faire si le transfert tarde plus que prévu ?
Si le transfert tarde, vérifiez d’abord le jour d’envoi, l’heure, le compte courant destinataire et l’état de la demande. Ensuite, contactez la banque avec les références du virement. Cela permet de faire avancer la recherche sans attendre inutilement.
Le retrait influence-t-il les intérêts du Livret A ?
Oui, un retrait peut influencer les intérêts du livret, surtout s’il tombe avant une date favorable de quinzaine. Le calcul de la rémunération dépend du moment où les fonds sortent. Pour préserver votre épargne, retirez au bon moment.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque