Plafond de retrait à la Banque Postale : les limites
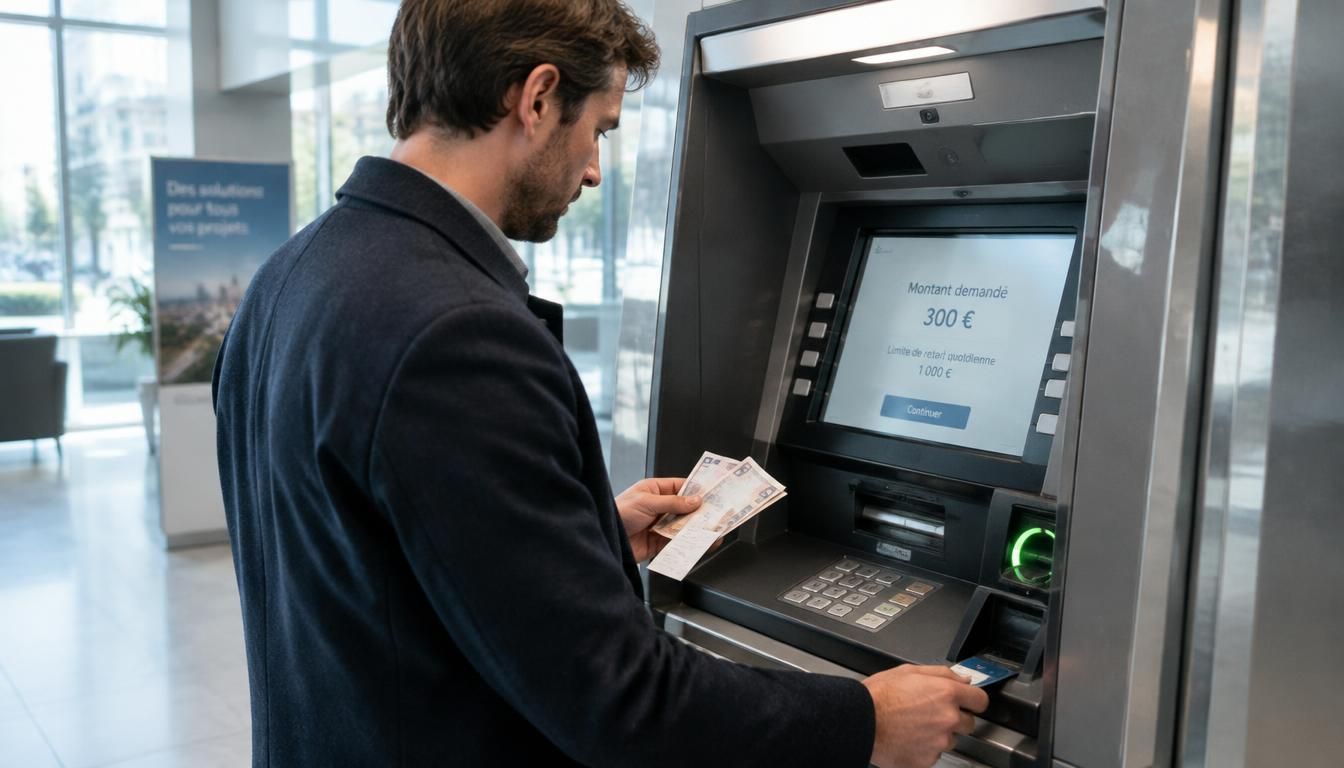
Avant de sortir votre carte, il vaut mieux savoir jusqu’où aller sans mauvaise surprise. Le retrait maxi à la Banque Postale désigne la somme que vous pouvez obtenir selon votre plafond, votre carte et le canal utilisé. Cette limite n’est pas là pour compliquer vos démarches : elle permet de sécuriser vos opérations, d’éviter les blocages et de mieux prévoir vos besoins en argent. Vous pouvez ainsi vérifier l’information simplement, sans jargon, et anticiper un retrait important en toute sérénité.
En pratique, le plafond varie selon votre contrat bancaire, le type de carte et parfois le distributeur. Il peut changer d’un client à l’autre, d’un jour à l’autre, ou selon la période glissante retenue. Si vous devez retirer du liquide pour un voyage, un achat ou une urgence, mieux vaut connaître la règle exacte avant de vous déplacer.
Comprendre le plafond de retrait à la Banque Postale
Le plafond fixé par la banque correspond au montant maximal autorisé sur votre carte pendant une période donnée. Pour un client, ce plafond bancaire peut être théorique, mais la somme réellement disponible dépend aussi du solde, du distributeur et de la condition appliquée au moment du retrait. Par exemple, une carte peut autoriser 300 euros par jour, mais la limite effective reste plus basse si vous avez déjà retiré 250 euros la veille. Le quotidien d’un retrait n’est donc pas toujours linéaire. En complément, découvrez plafond virement societe generale.
Voici un repère simple :
| Plafond théorique | Plafond réellement disponible |
|---|---|
| Montant prévu par la banque | Montant encore accessible après vos opérations |
Si votre carte affiche un montant élevé, cela ne garantit pas que la banque autoriser le même niveau partout. Vous devez vérifier la règle de votre carte avant de retirer de l’argent.
Ce que la banque fixe vraiment sur votre carte
Votre carte bancaire est paramétrée avec un plafond de retrait précis, souvent défini sur une base journalière ou glissante. La banque peut distinguer le montant par opération, la somme totale sur 24 heures et le montant cumulé sur plusieurs jours. Une carte standard reste souvent plus restrictive qu’une carte haut de gamme, car la banque ajuste le niveau de sécurité et le niveau de fonds que vous pouvez mobiliser. Pour bien lire ce cadre, il faut regarder les conditions de votre contrat bancaire et la limite indiquée dans vos documents.
Pourquoi un retrait peut être refusé même avec du solde
Un retrait peut échouer même si votre compte contient assez d’argent. La banque peut bloquer l’opération si le plafond est atteint, si une autre opération récente a déjà consommé une partie du montant, ou si le distributeur impose sa propre restriction. Vous pouvez aussi être limité par une carte arrivée en fin de validité, un code erroné ou une somme supérieure à ce que l’automate accepte. Dans ce cas, le refus ne signifie pas forcément un problème de solde, mais plutôt un plafond bancaire ou technique. Pour approfondir ce sujet, consultez notre guide sur combien peut on deposer d’argent liquide en banque sans justificatif.
Les règles qui changent selon votre carte et votre contrat
Le niveau de plafond dépend d’abord du contrat bancaire signé avec la banque. Selon la condition prévue, le service peut offrir un retrait plus souple ou plus encadré. Une carte professionnelle, par exemple, peut disposer d’un plafond plus élevé qu’une carte classique, si le client en a réellement besoin pour ses dépenses. La banque peut aussi adapter la règle selon le profil, le risque et l’usage habituel. C’est important, car le montant autorisé n’est jamais identique pour tous.
- Le type de carte influence le plafond et la souplesse du retrait.
- Le contrat bancaire peut modifier la condition d’utilisation.
- La banque peut exiger un niveau de fonds cohérent avec le service demandé.
Entre une carte standard et une carte plus souple, la différence se voit surtout sur le montant accessible et sur la fréquence autorisée. Si vous devez disposer d’une somme plus élevée, il faut vérifier les paramètres contractuels avant de mettre à jour vos habitudes de paiement.
Ce que votre contrat bancaire peut modifier
Votre contrat bancaire peut changer le plafond, la période de calcul et parfois la limite par opération. La banque peut aussi encadrer les retraits hors réseau, les retraits d’urgence ou les opérations exceptionnelles. Si vous comparez deux contrats, vous verrez souvent que la banque propose une marge plus large à certains profils, mais avec des conditions plus strictes de sécurité. Il est donc important de relire les clauses liées à la carte, car elles déterminent ce que vous pouvez réellement retirer.
Comment le type de carte influence le plafond
Une carte standard convient souvent aux usages courants, alors qu’une carte plus élevée ou plus souple peut autoriser un niveau supérieur. La banque ajuste ce plafond bancaire selon la carte, le profil du client et le besoin déclaré. Dans certains cas, la différence est nette : une carte de base limite davantage les retraits, tandis qu’une carte plus souple permet de disposer d’un montant plus confortable pour un déplacement ou une dépense ponctuelle. Le point important reste toujours le même : vérifier le plafond avant de compter dessus.
Quand demander une adaptation du plafond
Si vous partez en voyage, si vous préparez un achat important ou si vous devez sécuriser une opération exceptionnelle, demander une adaptation temporaire peut être utile. La banque peut parfois autoriser un ajustement si votre dossier le justifie. Gardez en tête qu’un changement n’est pas automatique : il dépend de votre situation, du niveau de fonds disponible et des règles internes du contrat. Mieux vaut anticiper quelques jours avant le besoin réel.
Retirer au distributeur, au guichet ou sans carte : ce qui change
Le canal choisi change beaucoup de choses. Au distributeur, l’accès est rapide, mais l’opération reste limitée par l’automate. Au guichet, vous pouvez parfois obtenir une espèce plus adaptée à votre besoin, surtout si vous voulez un billet précis ou une somme inhabituelle. Sans carte, certaines solutions existent selon les cas, mais elles demandent souvent une vérification supplémentaire. En proximité d’agence, le guichet reste pratique si vous préférez un échange humain et un accès direct à l’argent liquide.
- Le distributeur permet un retrait rapide, mais avec des limites techniques.
- Le guichet peut aider pour une espèce plus spécifique.
- Le retrait sans carte sert dans certains cas particuliers.
- Le bon canal dépend de votre besoin en liquide et du montant visé.
Si vous cherchez un billet ou une opération simple, le distributeur suffit souvent. Si vous devez effectuer un retrait plus atypique, l’agence peut être plus adaptée.
Le retrait au DAB et ses limites techniques
Le retrait au DAB repose sur l’automate, pas seulement sur votre compte. Le distributeur peut refuser une opération si le billet manque, si la machine a atteint sa propre limite ou si le montant demandé dépasse ce qu’elle peut délivrer. Dans certains cas, l’argent liquide n’est pas disponible en quantité suffisante, surtout en fin de journée ou dans un établissement très fréquenté. Le DAB reste pratique, mais il n’est pas infaillible.
Le guichet et le retrait sans carte dans les cas particuliers
Le guichet peut être utile si vous avez oublié votre carte, si vous devez retirer une espèce précise ou si vous voulez éviter un automate en panne. Le retrait sans carte dépend toutefois de l’accès proposé et des vérifications demandées. Selon le cas, la banque peut demander une pièce d’identité ou une validation complémentaire. Cette solution reste intéressante pour un besoin ponctuel, surtout quand le distributeur est indisponible.
Les limites techniques qui peuvent bloquer un retrait en pratique
Une limite ne vient pas toujours de votre compte : elle peut venir de la machine. Le distributeur ou l’automate impose parfois un montant maximum par opération, une somme minimale ou une restriction sur la période de retrait. Si le billet disponible ne correspond pas à votre demande, l’opération peut échouer. Le quotidien du liquide dépend donc aussi de la capacité de l’appareil et de la banque qui l’exploite.
| Cause fréquente | Effet sur le retrait |
|---|---|
| Limite du distributeur | Montant refusé malgré un solde suffisant |
| Billets indisponibles | Opération impossible ou somme réduite |
| Période glissante atteinte | Blocage temporaire du retrait |
Dans certains cas, la banque et l’établissement propriétaire du distributeur n’appliquent pas la même règle. C’est ce décalage qui surprend le plus souvent.
Quand le distributeur impose sa propre limite
Le distributeur peut imposer un plafond inférieur à celui de votre carte. Il limite alors le montant, même si votre banque autorise davantage. Cette situation arrive quand la machine n’a pas assez de billets, quand elle est configurée pour un usage plus prudent ou quand elle appartient à un réseau différent. Vous pouvez alors retirer moins que prévu, sans que cela remette en cause vos droits bancaires.
Pourquoi la période glissante peut surprendre
La période glissante calcule vos retraits sur une fenêtre mobile, souvent sur plusieurs jours. Résultat : un montant retiré lundi peut encore peser sur votre limite jeudi. C’est une logique simple sur le papier, mais elle explique bien des refus. Si vous retirez souvent de petites sommes, vous pouvez atteindre la limite quotidienne ou glissante plus vite que prévu, même avec de l’argent encore disponible sur le compte.
Que faire si l’automate refuse l’opération
Si l’automate refuse, commencez par vérifier le plafond, puis le solde, puis l’état de votre carte. Essayez ensuite un autre distributeur ou un autre moment de la journée. Si le blocage persiste, contactez la banque pour comprendre la cause exacte. Dans bien des cas, le problème se règle rapidement, surtout lorsqu’il s’agit d’une limite technique ou d’une période de calcul déjà atteinte.
Comment vérifier son plafond et anticiper ses besoins d’argent
Pour éviter une mauvaise surprise, le plus simple est de vérifier votre plafond avant une opération importante. La banque met souvent cette information à disposition dans l’espace client, sur un relevé contractuel ou via un service d’assistance. Si vous êtes client professionnel, cette vérification est encore plus importante, car vos besoins en liquide peuvent varier d’une semaine à l’autre. Un retrait bien préparé vous permet de garder de la marge pour payer un commerçant, déposer un justificatif ou préparer un déplacement.
- Vérifiez le plafond avant un retrait important.
- Demandez une adaptation temporaire si votre somme dépasse l’usage habituel.
- Anticipez vos fonds quelques jours avant un voyage ou un achat.
Par exemple, avant un départ en province ou un achat en espèces, mieux vaut vérifier la limite, disposer du bon moyen de paiement et prévoir une pièce d’identité si une opération au guichet devient nécessaire.
Les bons réflexes avant de retirer une somme importante
Avant de retirer une somme importante, contrôlez trois points : votre plafond, votre solde et le canal utilisé. Si vous devez retirer du liquide, prévoyez aussi une marge de sécurité, car une opération en cours peut réduire votre capacité disponible. Gardez à portée de main un justificatif si la banque vous le demande pour une demande exceptionnelle. Cette préparation simple évite souvent un aller-retour inutile en agence.
Quand contacter la banque pour ajuster le plafond
Il est utile de demander un ajustement lorsque votre besoin sort clairement de l’ordinaire : voyage, achat ponctuel, dépôt lié à un événement professionnel ou retrait familial important. La banque peut alors examiner votre demande et, selon les règles du contrat, autoriser une hausse temporaire. Pour aller vite, préparez un justificatif, l’estimation de la somme souhaitée et la date de l’opération. Plus votre demande est claire, plus la réponse peut être rapide.
Retrait, dépôt et paiement : bien distinguer les usages
Le retrait sert à obtenir de l’argent liquide, le dépôt à remettre des fonds, et le paiement à régler un commerçant sans sortir d’espèce. Ces trois opérations n’obéissent pas aux mêmes règles. Vous pouvez parfois déposer une pièce ou une enveloppe dans un automate, puis payer ailleurs avec la carte, sans que le plafond soit identique. Bien distinguer ces usages vous aide à mieux organiser votre budget et à éviter les confusions.
FAQ – Questions fréquentes sur les limites de retrait
Quel est le plafond de retrait le plus courant ?
Le plafond varie selon la banque, la carte et la condition du contrat. En pratique, il dépend surtout de la somme autorisée sur une période donnée.
Peut-on retirer de l’argent sans justificatif ?
Oui, dans la plupart des cas courants. Un justificatif peut toutefois être demandé pour une opération exceptionnelle, un montant élevé ou une demande particulière en agence.
Pourquoi le distributeur refuse-t-il parfois l’opération ?
Le distributeur peut refuser si la limite est atteinte, si le billet manque, si l’automate a sa propre restriction ou si la carte pose un problème.
Comment connaître le plafond de sa carte ?
Vous pouvez vérifier cette information dans votre espace bancaire, sur vos documents contractuels ou en demandant à la banque de confirmer le montant.
Quelle différence entre retrait, dépôt et paiement ?
Le retrait vous donne de l’espèce, le dépôt remet des fonds sur le compte et le paiement règle un achat. Chaque opération suit une règle bancaire différente.