
Assurance pour enseignant : quelle couverture choisir ?
 Pierre
•
20 octobre 2026
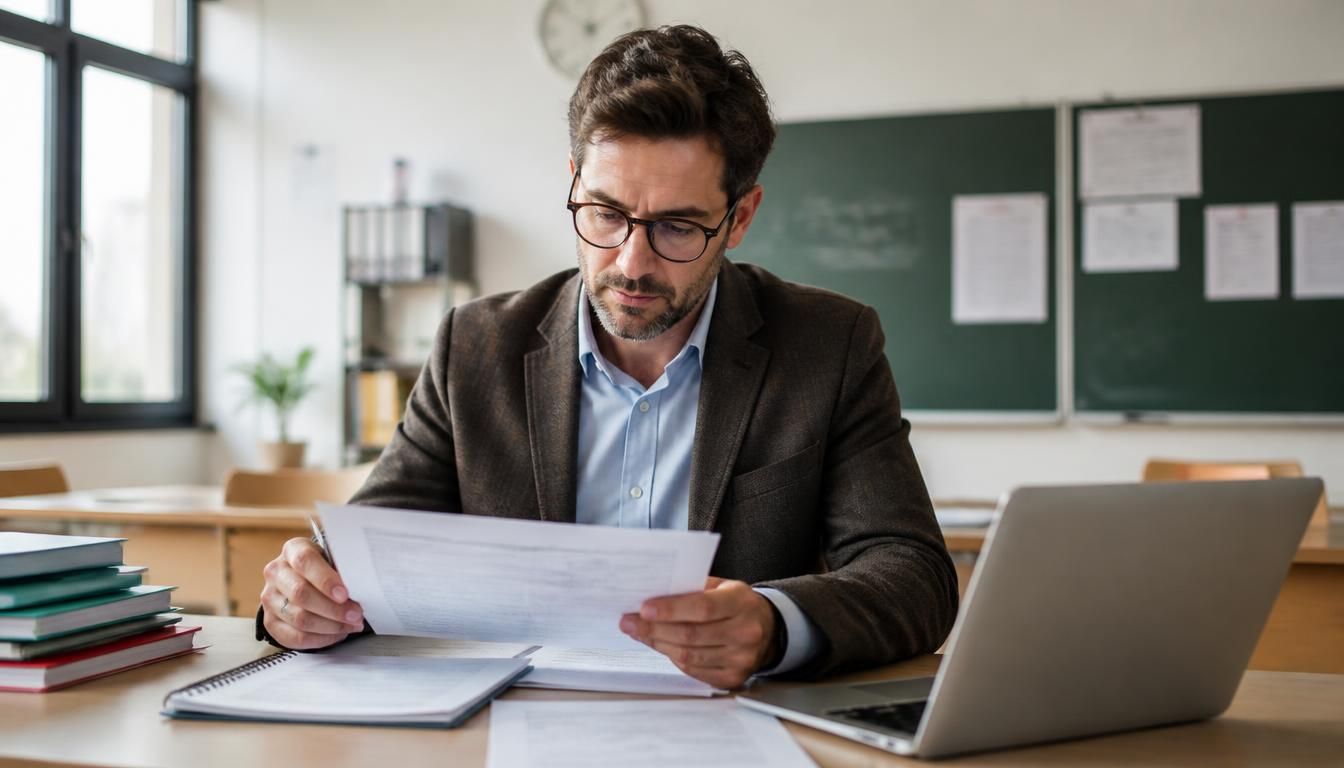
Choisir une assurance professeur représente souvent le premier vrai arbitrage de l’année scolaire ou de la rentrée d’activité. Selon votre statut, votre lieu d’exercice et le niveau de risque, la bonne couverture ne sera pas la même. Entre les cours en salle, à domicile, en ligne ou dans un amphithéâtre, les besoins changent vite, et le bon contrat peut éviter bien des mauvaises surprises. Une professeure de musique n’a pas les mêmes attentes qu’un enseignant de lycée, et c’est précisément ce qui rend le choix décisif.
En pratique, l’assurance des professeurs permet de comparer les garanties utiles, d’écarter les doublons et de choisir une protection cohérente avec votre activité réelle. Vous gagnez en visibilité sur les plafonds, les exclusions et les franchises, tout en repérant ce qui compte vraiment pour votre métier d’enseignant. L’objectif est simple : payer le juste prix pour une couverture qui protège sans alourdir votre budget.
Couverture d’assurance pour enseignant
La couverture varie selon le statut, le lieu d’exercice et le niveau de risque de l’enseignant. La responsabilité civile professionnelle constitue la base, avec plafonds, franchises et exclusions à comparer. Les besoins diffèrent entre Éducation nationale, supérieur, indépendant et particulier selon l’usage réel. La multirisque protège local et matériel, tandis que la prévoyance sécurise les revenus d’activité.
Comprendre les besoins selon le profil d’enseignement
Le besoin d’assurance varie fortement selon le professeur, la professeure et le cadre d’exercice. Pour un professeur de l’Éducation nationale, la priorité n’est pas la même que pour une professeure indépendante qui anime des ateliers le soir. Le métier change, l’activité aussi, et le niveau de risque suit la même logique. Avant de comparer une offre, il faut donc découvrir le bon profil, car une formule obligatoire dans un cadre peut être inutile dans un autre.
- Éducation nationale : professeur salarié, risques surtout liés aux cours, aux sorties et aux échanges avec les élèves.
- Supérieur : professeur ou professeure en université, avec encadrement, travaux pratiques et déplacements.
- Indépendant : enseignant autonome, souvent exposé aux cours à domicile, en ligne ou chez un client.
- Particulier : professeure ou professeur qui donne des cours ciblés, avec une activité plus flexible mais parfois plus risquée.
Dans chaque cas, le choix se fait par usage réel, pas par formule générique. Un enseignant qui intervient en laboratoire ne cherchera pas la même couverture qu’un professeur de soutien scolaire. C’est là que la comparaison devient utile : elle met en face le besoin, la garantie et le coût.
La responsabilité civile professionnelle, base de toute protection
La responsabilité civile professionnelle est la base de toute assurance professeur, parce qu’elle protège l’activité avant tout. Un professeur peut provoquer un dommage sans intention : une consigne mal comprise, un élève blessé pendant un exercice, un matériel cassé, ou une omission dans l’encadrement. Dans ces situations, le contrat sert de filet de sécurité et limite la charge financière supportée par le professionnel.
- Elle couvre souvent un dommage causé à un élève pendant un cours ou une activité encadrée.
- Elle peut prendre en charge une erreur de consigne ou une négligence dans l’organisation.
- Elle intervient parfois si du matériel d’un établissement est abîmé.
- Elle peut aussi couvrir certains dommages corporels ou matériels selon le contrat.
- Elle ne remplace pas toutes les autres garanties, surtout en cas de faute intentionnelle ou d’exclusion précise.
Pour comparer une assurance professeur, regardez les plafonds d’indemnisation, les franchises et les limites de contrat. Deux offres peuvent sembler proches, mais l’une protège mieux un professeur en cas de litige, tandis qu’une autre réduit simplement le prix. Le bon réflexe consiste à sécuriser d’abord la responsabilité civile, puis à compléter si besoin.
Ce qu’il faut vérifier avant de souscrire
La souscription d’une assurance professeur doit commencer par trois vérifications simples : votre statut, votre niveau d’obligation et les attentes d’un tiers. Un contrat peut être obligatoire dans certains cadres, seulement recommandé dans d’autres, ou exigé par une école, une plateforme ou un client. Avant de signer, il faut donc obtenir un devis clair et lire les conditions sans se laisser séduire par le seul tarif.
- Vérifiez si la souscription est obligatoire, recommandée ou imposée par un organisme.
- Comparez plusieurs devis en regardant les garanties, pas seulement le prix affiché.
- Contrôlez les exclusions, surtout pour les cours hors domicile ou les activités spécifiques.
- Assurez-vous que le contrat précise le service couvert et les limites de prise en charge.
Le premier réflexe consiste à obtenir un contrat lisible, avec des exemples concrets et des exclusions compréhensibles. Une souscription réussie n’est pas celle qui coûte le moins cher, mais celle qui évite les mauvaises surprises au moment d’un sinistre. C’est souvent là que se joue la différence entre une protection utile et une simple promesse commerciale.
Les formules à comparer pour couvrir l’activité
Pour choisir une assurance professeur, il faut comparer les grandes familles de protection et non une seule assurance au sens général. Un professionnel peut se contenter d’une base minimale ou préférer un contrat plus complet selon son activité. L’important est de repérer ce qui est indispensable, ce qui est utile et ce qui reste optionnel. La logique tarifaire doit suivre le besoin réel, pas l’inverse.
| Formule | Utilité selon le profil |
|---|---|
| RC Pro | Indispensable pour protéger l’activité et les tiers |
| Multirisque professionnelle | Utile si vous avez un local ou du matériel |
| Protection juridique | Pratique en cas de litige ou de contestation |
| Prévoyance | Très utile si vous dépendez de votre revenu professionnel |
En lecture générale, la RC Pro reste le socle, la multirisque complète la protection des biens, et la prévoyance sécurise vos revenus. Le meilleur choix dépend donc du profil, du volume d’activité et du niveau de risque. Si vous cherchez une formule simple, une assurance de base peut suffire ; si vous voulez plus de confort, un pack plus complet devient pertinent.
Protéger le local et le matériel sans surpayer
La protection du local et du matériel concerne surtout les professeurs qui travaillent dans une salle dédiée, un bureau ou une petite entreprise d’enseignement. Ici, la multirisque professionnelle complète la responsabilité civile, car elle ne couvre pas la même chose. Une assurance bien choisie évite de payer deux fois pour la même charge et améliore le remboursement si un équipement est endommagé.
- Le local peut être couvert contre l’incendie, le vol ou le dégât des eaux.
- Le matériel pédagogique peut être protégé, y compris ordinateur, instruments ou accessoires.
- Le matériel transporté peut parfois être inclus, selon les options du contrat.
- Le remboursement dépend des plafonds, de la valeur déclarée et des exclusions.
Un professeur qui loue un local à Lyon ou à Nantes n’a pas les mêmes besoins qu’un enseignant qui se déplace avec un simple ordinateur portable. Le bon service consiste à protéger les biens utiles sans multiplier les doublons avec une assurance habitation déjà existante. Comparez donc la charge financière totale, puis ajustez la couverture au plus près de votre activité.
Les profils indépendants et les cours à domicile
Le professeur indépendant doit penser son assurance comme un outil de travail, pas comme une formalité administrative. Sans employeur pour porter le risque, toute erreur, tout accident ou tout litige peut retomber directement sur l’activité. Les cours à domicile, en ligne ou en présentiel n’exposent pas aux mêmes situations, et une plateforme peut aussi imposer ses propres exigences contractuelles.
- Le risque d’accident chez un client est plus élevé lors des cours à domicile.
- Un litige sur la prestation peut survenir après une séance en ligne ou en présentiel.
- La plateforme peut exiger un justificatif d’assurance avant d’accepter un professeur.
- Le cadre contractuel varie selon le client, la durée du cours et le lieu d’intervention.
- Un indépendant doit vérifier la couverture de son activité avant d’obtenir ses premiers contrats.
Pour un professeur indépendant, le meilleur arbitrage combine simplicité, prix et protection réelle. Une formule trop légère laisse des angles morts ; une formule trop complète alourdit le budget. Le bon devis est celui qui suit votre rythme de cours, votre clientèle et votre manière d’enseigner.
Les enjeux spécifiques du supérieur et de la recherche
À l’université, les besoins d’assurance professeur changent dès qu’il y a encadrement, recherche ou déplacements. Un enseignant du supérieur ne gère pas seulement des cours, il supervise aussi des projets, des travaux pratiques ou des travaux de recherche. Le risque ne vient pas uniquement de l’amphithéâtre : il peut aussi naître dans un laboratoire, lors d’une mission ou pendant une soutenance.
- Le cours en université expose à des groupes nombreux et à une responsabilité d’encadrement.
- Les travaux pratiques en supérieur augmentent le risque matériel et corporel.
- La recherche ajoute des enjeux de supervision, de méthode et de responsabilité professionnelle.
- Les déplacements liés à l’université peuvent nécessiter une garantie adaptée.
Le professeur d’université, l’enseignant-chercheur et le professionnel du supérieur n’ont pas exactement le même profil de risque. Dans un contrat bien pensé, la garantie doit suivre l’usage réel : enseignement, supervision, recherche et mobilité. Si vous travaillez dans une université, comparez surtout les exclusions liées aux activités de laboratoire et aux missions extérieures.
Les activités sportives, culturelles et de loisirs
Un professeur sportif, un enseignant de danse ou un animateur de loisir encadré ne choisit pas son assurance comme un professeur de cours théorique. L’activité physique augmente la probabilité d’accident, surtout quand le groupe est collectif et que le matériel circule vite. Dans ce contexte, la couverture doit être plus attentive aux dommages corporels, aux blessures et aux exclusions liées au sport.
- L’activité physique accroît le risque de chute, de choc ou de blessure.
- Le cadre collectif multiplie les interactions entre élèves et encadrant.
- Le sport demande souvent une garantie plus large qu’un simple cours théorique.
- Le loisir culturel, comme la musique ou la danse, peut impliquer du matériel fragile.
- Les exclusions fréquentes concernent certaines pratiques jugées trop risquées.
Pour enseigner dans un cadre sportif ou de loisir, comparez les contrats qui acceptent réellement votre niveau d’exposition. Un professeur de yoga, un coach de groupe ou un intervenant en atelier créatif n’a pas toujours les mêmes besoins. Le meilleur choix est celui qui protège l’élève, le cadre collectif et votre responsabilité sans surcoût inutile.
Choisir la meilleure couverture selon son budget et ses priorités
Le meilleur choix en assurance professeur dépend de trois arbitrages : la protection, le budget et la simplicité de gestion. Un sociétaire qui cherche une formule claire n’a pas les mêmes attentes qu’un professionnel qui veut une couverture plus large. La prévoyance, la santé et la mutuelle peuvent aussi entrer dans la réflexion si vous dépendez fortement de vos revenus d’enseignement.
- Vérifiez d’abord les garanties essentielles, puis les options vraiment utiles.
- Comparez le remboursement, les franchises et les plafonds avant de signer.
- Évaluez le niveau de prévoyance si votre activité repose sur votre présence.
- Choisissez une mutuelle cohérente avec votre santé et votre situation de sociétaire.
Une formule basique coûte souvent moins cher, mais elle peut laisser des zones grises. Une couverture plus complète rassure davantage, surtout si vous exercez seul. Le meilleur équilibre consiste à obtenir un service lisible, à comparer les contrats et à garder une protection adaptée à votre rythme de cours. Ensuite, vous pouvez souscrire en toute confiance.
FAQ – Questions fréquentes sur la couverture des enseignants
L’assurance est-elle obligatoire pour un professeur salarié ?
Pour un professeur salarié, l’assurance n’est pas toujours obligatoire à titre personnel, mais elle peut l’être selon le contrat ou le cadre professionnel. Le plus sûr est de vérifier les documents de l’employeur et les garanties déjà incluses.
Quelle couverture choisir pour un professeur indépendant ?
Un professeur indépendant a intérêt à choisir au minimum une assurance de responsabilité civile professionnelle, puis à compléter avec une prévoyance si son revenu dépend entièrement de ses cours. Le meilleur contrat est celui qui couvre son activité réelle.
Une professeure qui donne des cours à domicile a-t-elle besoin d’un contrat spécifique ?
Oui, car les cours à domicile exposent à des risques particuliers, notamment chez l’élève ou chez le client. Une professeure doit vérifier que son contrat couvre bien le déplacement, le lieu d’intervention et les éventuels dommages.
Que couvre la responsabilité civile professionnelle en cas de dommage causé à un élève ?
La responsabilité civile professionnelle peut prendre en charge un dommage causé à un élève si le sinistre entre dans le cadre prévu par le contrat. Elle intervient souvent pour une erreur, une négligence ou un accident lié au cours.
Faut-il une protection différente à l’université et en cours particuliers ?
Oui, car l’université implique souvent de la supervision, de la recherche et des groupes plus larges, tandis que les cours particuliers reposent sur une relation plus directe avec l’élève. Le contrat doit suivre le contexte professionnel.
Comment comparer deux offres sans se tromper sur les exclusions ?
Pour comparer deux offres, lisez les exclusions ligne par ligne, puis vérifiez les plafonds, les franchises et les situations non couvertes. Un devis clair doit préciser ce qui est inclus, ce qui est limité et ce qui reste hors contrat.
La prévoyance est-elle utile pour un enseignant qui travaille seul ?
Oui, la prévoyance peut être très utile pour un enseignant indépendant qui travaille seul, car un arrêt de travail peut bloquer ses revenus. Elle complète l’assurance de base et sécurise l’activité en cas d’imprévu.
Une mutuelle suffit-elle pour protéger l’activité professionnelle ?
Non, une mutuelle protège surtout la santé et le remboursement des frais médicaux. Elle ne remplace pas une assurance professionnelle ni un contrat de responsabilité civile adapté à l’activité de professeur.
Comment obtenir un devis clair avant de souscrire ?
Pour obtenir un devis clair, décrivez précisément votre métier, votre lieu d’exercice, vos cours et vos besoins. Un bon devis doit détailler les garanties, les exclusions, le prix et les options sans ambiguïté.
Quel est le meilleur choix entre formule générale et couverture plus complète ?
Le meilleur choix dépend de votre exposition au risque, de votre budget et du niveau de sérénité recherché. Une formule générale convient parfois à un usage simple, mais une couverture plus complète reste préférable si votre activité est intensive.
Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance