
Liste des codes bancaires des banques en France
 Pierre
•
30 octobre 2026
Vous cherchez un repère simple pour lire un relevé ou préparer un virement sans hésiter ? Le code bancaire représente l’identifiant qui aide à reconnaître une banque dans les opérations courantes. Il sert à vérifier rapidement un établissement, à éviter les erreurs de saisie et à sécuriser vos démarches. Dans la liste des codes des banques en France, chaque numéro devient un point d’appui pratique pour comprendre qui se cache derrière un libellé, surtout quand vous comparez plusieurs documents bancaires.
Les codes bancaires des banques françaises
Le code bancaire est un identifiant court utilisé pour reconnaître une banque dans les opérations courantes, vérifier un établissement, limiter les erreurs de saisie et sécuriser un relevé, un RIB ou un virement. Parmi les principales banques françaises, les codes indiqués sont BNP Paribas 30004, Crédit Agricole 13006, Banque Populaire 10278, Caisse d’Épargne 12135, Société Générale 30003, La Banque Postale 20041, Crédit Mutuel 10278 et LCL 30002. Le code bancaire se distingue de l’IBAN, qui identifie le compte, et du BIC/SWIFT, utilisé surtout pour les opérations internationales, tandis qu’une agence ou une succursale peut afficher un libellé différent tout en dépendant de la même banque.
Cette information facilite aussi les contrôles de virements, les prélèvements et l’identification d’une banque quand le nom est abrégé ou mal écrit. En quelques secondes, vous pouvez retrouver une banque, confirmer un code bancaire et gagner du temps au moment d’agir.
Comprendre le code bancaire et son rôle dans l’identification
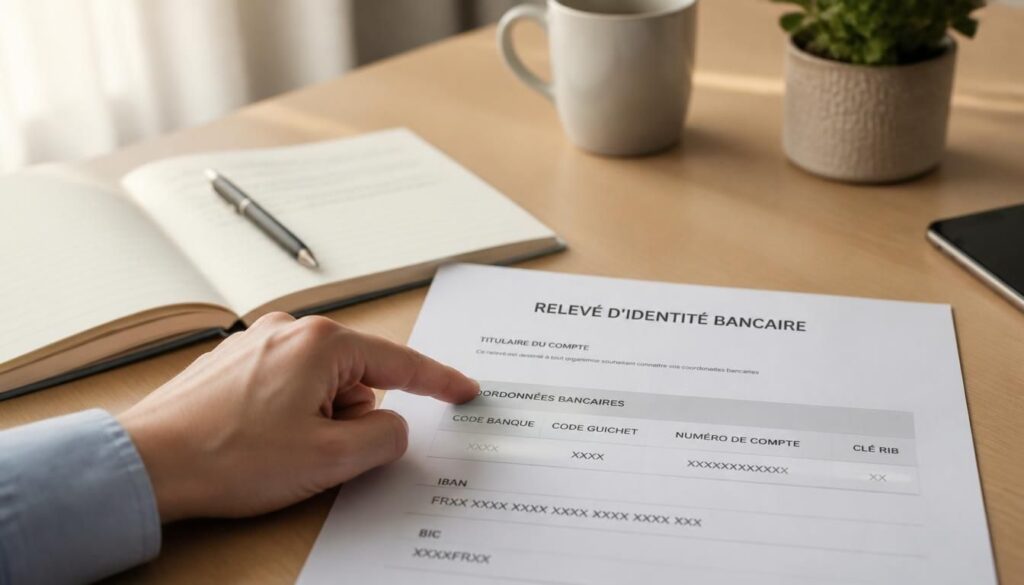
Le code bancaire désigne un identifiant court qui permet de reconnaître une banque dans un système administratif ou bancaire. Il ne remplace pas le nom complet de la banque, mais il aide à la distinguer dans un relevé, un RIB ou un ordre de virement. Dans une banque, ce repère est souvent utilisé avec d’autres données pour éviter toute confusion. Une banque peut aussi apparaître sous une forme abrégée, ce qui rend la lecture plus délicate. Pour approfondir ce sujet, consultez notre guide sur relevé d’identité bancaire.
La différence entre code banque, identifiant d’établissement et repère administratif tient surtout à l’usage. Le premier sert à l’indexation, le second à la reconnaissance interne, le troisième à la gestion des dossiers. Quand vous lisez un virement, vous voyez parfois un numéro qui renvoie à la banque principale, pas à l’agence locale. Cela explique pourquoi un même code peut être associé à plusieurs points de contact d’une banque. Le nom exact reste donc utile pour confirmer l’information.
- Le nom officiel de la banque.
- Le code bancaire associé à l’établissement.
- L’agence ou le point de contact indiqué.
- Le repère administratif utilisé pour classer l’opération.
Dans un relevé, ce repère central aide à vérifier qu’une banque correspond bien au bon dossier. Si vous gérez plusieurs comptes, cette lecture rapide évite de confondre deux banques proches par leur intitulé.
Trouver rapidement les codes des banques françaises par établissement
La recherche la plus simple suit une logique directe : nom de la banque puis code bancaire. Vous partez du nom affiché sur le document, vous le comparez à une banque connue, puis vous vérifiez le numéro correspondant. Cette méthode fonctionne bien pour une banque nationale, une banque mutualiste ou une banque en ligne. Elle est pratique quand le document est partiel ou quand l’intitulé est raccourci. En complément, découvrez carte réalys paiement en 3 fois.
Voici une liste de correspondance rapide pour les principales banques françaises et leur code.
| Banque | Code bancaire |
|---|---|
| BNP Paribas | 30004 |
| Crédit Agricole | 13006 |
| Banque Populaire | 10278 |
| Caisse d’Épargne | 12135 |
| Société Générale | 30003 |
| La Banque Postale | 20041 |
| Crédit Mutuel | 10278 |
| LCL | 30002 |
Pour lire ce tableau sans vous tromper, gardez ces réflexes : vérifiez le nom complet de la banque, contrôlez le code sur le document, comparez l’intitulé exact, méfiez-vous des abréviations et confirmez la banque avant toute utilisation. Une banque peut avoir plusieurs appellations commerciales, mais le code reste lié à l’établissement de référence. Cette vigilance évite les erreurs de saisie.
Dans la pratique, une banque de réseau, une banque mutualiste ou une banque en ligne peut apparaître sous un nom différent selon le support. La vérification du libellé exact reste donc indispensable avant d’utiliser une banque dans un virement ou un contrôle.
Distinguer banque, agence et succursale sans se tromper
Une banque n’est pas toujours identique à une agence, à une succursale ou à un établissement local. La banque correspond à l’entité de référence, tandis que l’agence est souvent le point de contact où vous déposez un dossier ou demandez une opération. La succursale, elle, dépend de l’organisation interne de la banque et peut partager des éléments communs avec d’autres implantations. Dans la banque bancaire, cette nuance compte beaucoup.
Une même banque peut avoir plusieurs implantations avec des codes proches, voire identiques selon les cas d’usage. Vous pouvez donc voir un numéro commun pour la banque nationale, puis une mention d’agence différente sur un autre document. Cette situation crée parfois une confusion entre une banque de réseau et son antenne locale. Pour un virement, le prélèvement ou un contrôle d’identité, la vérification locale devient utile quand le document mentionne une adresse, un bureau ou une agence spécifique.
- Quand le document mentionne une agence précise.
- Quand le nom de la banque est abrégé.
- Quand plusieurs implantations portent un libellé voisin.
- Quand un prélèvement dépend d’un service local.
Une banque nationale peut donc être affichée différemment selon le support. Si vous doutez, comparez le libellé, le code et la mention d’établissement pour éviter une erreur de lecture.
Utiliser les codes bancaires avec l’IBAN et le BIC dans les opérations courantes
Le code bancaire s’utilise avec l’IBAN et le BIC/SWIFT, mais chacun a son rôle. Le code bancaire identifie la banque dans un cadre français, l’IBAN précise le compte, et le BIC sert surtout aux opérations internationales. Quand une banque demande un identifiant, elle peut vouloir l’un, l’autre ou les trois selon le type d’opération. Une banque française utilise souvent le code bancaire pour classer un dossier, tandis qu’une banque étrangère s’appuie davantage sur le BIC.
Avant un virement ou un prélèvement, cinq vérifications simples vous évitent bien des soucis : relire le nom de la banque, contrôler l’IBAN complet, comparer le BIC, vérifier le code bancaire et regarder la cohérence du document. Si une banque fournit un relevé incomplet, la prudence s’impose. Une information tronquée peut masquer une erreur de compte. Certaines opérations ou recherches peuvent aussi dépendre du tarif appliqué par la banque selon ses conditions.
Dans les opérations françaises, le code bancaire reste un repère utile, même si l’IBAN domine la plupart des échanges. Pour un transfert international, la banque demande souvent des identifiants plus larges afin d’éviter toute ambiguïté. Si vous travaillez avec plusieurs comptes, gardez toujours les documents à jour et comparez les informations avant validation.
FAQ – Questions fréquentes sur les codes bancaires en France
Où trouver le code d’une banque française sur un document bancaire ?
Le code d’une banque française apparaît souvent sur le RIB, le relevé ou le contrat bancaire, près du nom de la banque et des autres identifiants.
Le code bancaire est-il toujours identique pour une même banque ?
Pas toujours. Une banque peut conserver un code stable, mais certains documents affichent des variantes liées à l’établissement, à l’agence ou au réseau bancaire.
Quelle différence entre code bancaire, IBAN et BIC ?
Le code bancaire identifie la banque, l’IBAN identifie le compte et le BIC sert surtout à reconnaître la banque dans un cadre international bancaire.
Peut-on identifier une banque uniquement avec son code ?
Souvent oui, mais il faut confirmer le nom et le contexte. Un code seul peut prêter à confusion si le document bancaire est incomplet.
Une agence et une banque peuvent-elles partager le même code ?
Oui, une agence peut dépendre de la même banque et afficher le même code bancaire, même si son libellé local diffère sur le document.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque