
Où trouver le code guichet d’une banque sur un RIB
 Pierre
•
22 octobre 2026
Lire un RIB peut vite donner l’impression de déchiffrer une suite de chiffres sans logique. Pourtant, la liste des codes guichet de banque permet de comprendre rapidement où se situe chaque identifiant et à quoi il sert. Quand vous devez préparer un virement, vérifier un retrait ou comparer des coordonnées, ce repère devient très utile. Certains internautes passent même par un forum pour lever un doute avant de valider une opération. Ce guide simple vous aide à retrouver, vérifier et lire ces codes sans stress.
Comprendre le code guichet et sa place dans les identifiants bancaires
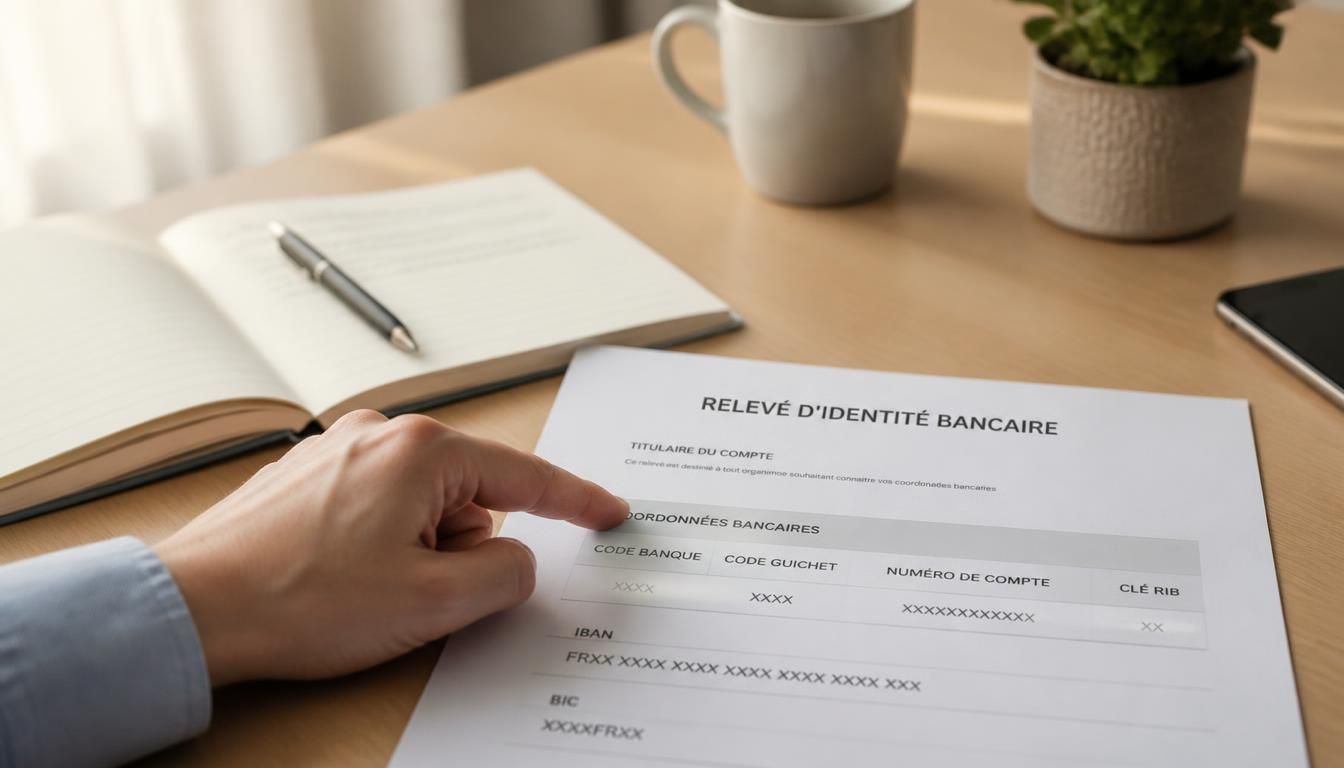
Le code guichet représente l’agence ou le point de gestion associé à votre compte dans une banque. Dans un système bancaire, chaque code a une fonction précise et participe à l’identification interbancaire. Pour vous repérer, retenez quatre éléments : le code banque identifie l’établissement, le code guichet situe l’agence, l’iban regroupe les coordonnées du compte, et le bic ou swift sert surtout aux échanges internationaux. Sur un RIB, la lecture commence souvent par le code banque, puis le code guichet, avant le numéro de compte. Cette logique facilite le traitement bancaire et limite les erreurs.
Dans la pratique, le code guichet aide le système interbancaire à faire correspondre un compte avec la bonne banque et la bonne agence. Sa fonction est donc de sécuriser l’acheminement des opérations. Si vous voyez une suite de chiffres courte au milieu d’un RIB, il s’agit souvent de ce repère interne, utile au public comme aux professionnels.
Le rôle du code dans un RIB
Le code dans un RIB sert à structurer l’identité bancaire de façon lisible et exploitable. Il se place entre la banque et le numéro de compte, ce qui permet une lecture rapide. Dans un circuit interbancaire, cette information évite de confondre deux agences proches. Vous gagnez ainsi en fiabilité lorsque vous transmettez vos coordonnées ou vérifiez celles d’un tiers.
Ce qui distingue le code guichet des autres identifiants
Le code guichet se distingue du code banque par son niveau de précision : il renvoie à une agence, pas à l’ensemble de la banque. L’iban, lui, est un identifiant plus complet, alors que le bic ou swift sert à reconnaître l’établissement à l’étranger. En clair, chaque code a sa place, mais tous ne jouent pas le même rôle bancaire.
Retrouver un code guichet sur un RIB, un relevé ou l’espace client
Pour trouver un code guichet, commencez par regarder le RIB papier ou numérique de votre banque. Le format habituel affiche les identifiants en blocs séparés, ce qui facilite la lecture. Vous pouvez aussi trouver l’information sur un relevé, dans un chéquier ou dans l’espace client. Si le message de confirmation d’une opération mentionne l’identité bancaire, il peut également aider. En cas de doute, le service client reste la voie la plus sûre pour obtenir la bonne donnée, surtout si une condition technique bloque l’accès au document.
Voici une méthode simple pour trouver le bon code sans vous tromper : 1) ouvrez le document bancaire, 2) repérez la ligne RIB, 3) lisez le format par blocs, 4) comparez avec votre espace client, 5) vérifiez chaque chiffre avant de copier. Cette méthode limite les erreurs de saisie et vous aide à obtenir une information fiable. Un message mal recopié peut suffire à bloquer une opération.
Lire le RIB ligne par ligne
Lire le RIB ligne par ligne consiste à suivre l’ordre des blocs sans mélanger les chiffres. Le code banque arrive d’abord, puis le code guichet, ensuite le numéro de compte et la clé. Le relevé bancaire reprend souvent ce format, ce qui permet de trouver le bon repère en quelques secondes. Si un chiffre manque, le format devient incohérent et l’opération peut échouer.
Vérifier l’information dans l’espace client
Dans l’espace client, le code apparaît souvent dans la rubrique des coordonnées bancaires ou des documents à télécharger. Vous pouvez le trouver sans attendre un relevé papier, ce qui est pratique si vous devez obtenir une confirmation rapide. Le message affiché par la banque doit être recopié avec attention, car une seule erreur d’identité bancaire suffit à créer un blocage.
Lire une liste de codes bancaires sans se tromper
Une liste bien organisée permet de lire les codes bancaires sans confusion. Pour interpréter un annuaire, regardez d’abord le format affiché, puis la banque, la ville, l’agence et la zone géographique. Un classement territorial peut être alphabétique ou fondé sur une zone précise, selon la source. Voici un tableau simple pour comprendre la logique de classement :
| Banque | Classement | Ville ou agence |
|---|---|---|
| Banque A | Alphabétique | Agence centrale |
| Banque B | Géographique | Ville principale |
| Banque C | Territorial | Agence locale |
Dans une liste, le code doit correspondre à la banque indiquée, à la ville citée et au guichet annoncé. Si ces trois éléments ne concordent pas, la source est probablement incomplète. Une liste en ligne peut aussi évoluer, car certaines agences changent de zone ou fusionnent. Mieux vaut citer une source récente et vérifier le format avant d’utiliser l’information.
Classer par banque, ville ou agence
Classer par banque, ville ou agence permet de retrouver plus vite le bon repère. Une liste territoriale aide quand vous connaissez la ville, tandis qu’un classement par banque convient si vous ne disposez que du nom de l’établissement. Le code guichet devient alors plus simple à situer dans l’annuaire.
Comprendre les limites d’un annuaire en ligne
Un annuaire en ligne ne garantit pas toujours une information complète. Certaines listes sont partielles, d’autres ne couvrent qu’une zone donnée. Le format peut aussi varier selon les mises à jour, ce qui oblige à citer la source avec prudence. Avant toute utilisation, vérifiez que le code correspond bien à la banque et au guichet recherchés.
Vérifier les usages concrets dans un virement, un prélèvement ou un dépôt
Le code intervient dans plusieurs usages bancaires du quotidien, surtout quand une opération doit être correctement routée. Voici cinq cas fréquents : 1) un virement domestique, 2) un virement SEPA, 3) un prélèvement autorisé, 4) un dépôt sur compte, 5) un retrait au guichet selon la procédure interne. Dans un virement, la banque utilise les identifiants pour acheminer l’ordre vers le bon compte. En zone sepa, le traitement interbancaire repose sur des coordonnées cohérentes et lisibles. Si une condition de saisie est incorrecte, des frais peuvent apparaître ou l’opération peut être rejetée.
Un dépôt mal référencé peut retarder l’enregistrement, tandis qu’un retrait lié à une mauvaise référence peut demander une vérification supplémentaire. Le système interbancaire apprécie les données exactes, car elles réduisent les corrections manuelles. Avant de valider, contrôlez le code, le nom de la banque et le numéro affiché. Cette vérification est gratuite et vous évite souvent des frais inutiles.
Ce qui change entre virement, prélèvement et dépôt
Le virement transfère une somme d’un compte à un autre, le prélèvement autorise un débit récurrent, et le dépôt alimente un compte avec une remise d’argent. Dans chaque cas, le code bancaire joue un rôle de repérage. Un retrait peut aussi exiger une vérification de référence selon la procédure utilisée par la banque.
Les erreurs à éviter avant validation
Les erreurs les plus courantes sont une inversion de chiffres, un mauvais format ou une saisie incomplète. Avant d’autoriser un virement, relisez chaque bloc et comparez-le au document d’origine. Une erreur peut entraîner un rejet, un retard ou des frais supplémentaires. Mieux vaut vérifier deux fois qu’une seule fois trop vite.
Différences utiles entre code banque, IBAN et SWIFT pour le public
Les identifiants bancaires ne servent pas au même usage, et les confondre peut compliquer une opération. Voici cinq différences essentielles : 1) le code banque identifie l’établissement, 2) le code guichet précise l’agence, 3) l’iban désigne le compte de manière complète, 4) le swift ou bic sert aux échanges internationaux, 5) le code reste surtout utile dans le cadre national. Pour un particulier ou un professionnel, comprendre cette hiérarchie évite les erreurs d’envoi. Dans finance quotidienne, un bon repère fait gagner du temps, notamment si vous utilisez un service comme qonto pour gérer plusieurs comptes.
| Identifiant | Usage principal |
|---|---|
| IBAN | Identifier un compte pour un virement |
| BIC / SWIFT | Identifier une banque à l’international |
| Code guichet | Repérer une agence bancaire |
Pour un envoi international, l’iban et le swift sont souvent demandés ensemble. À l’étranger, le bic peut compléter l’iban afin de sécuriser le routage. Pour un usage national, le code interne de la banque suffit souvent avec les autres coordonnées. L’avis d’un conseiller reste utile si vous devez préparer un dossier d’emploi ou de paiement récurrent.
Quand utiliser l’IBAN
Utilisez l’iban pour transmettre un compte de manière standardisée, surtout lors d’un virement. Il est indispensable pour la plupart des opérations en Europe et simplifie le traitement international. Quand vous préparez un paiement, vérifiez toujours que l’iban est complet et sans espace inutile.
Quand utiliser le BIC ou le SWIFT
Le bic ou le swift sert surtout à identifier la banque dans un contexte international. Il devient utile dès qu’un envoi part vers l’étranger ou qu’un organisme le demande explicitement. Pour éviter toute confusion, recopieze-le exactement comme indiqué par la banque ou par le document contractuel.
FAQ – Questions fréquentes sur les identifiants bancaires
Où trouver mon code guichet sur un RIB ?
Il apparaît dans la ligne des coordonnées bancaires, juste à côté du code banque et du numéro de compte.
Le code guichet change-t-il selon l’agence ?
Oui, il peut varier selon l’agence ou la structure de gestion indiquée par la banque.
Peut-on identifier une banque avec un seul numéro ?
Pas toujours, car un seul numéro ne suffit pas forcément à retrouver l’identité complète de l’établissement.
Quelle différence entre IBAN, BIC et code guichet ?
L’IBAN identifie le compte, le BIC identifie la banque à l’international, et le code guichet renvoie à l’agence.
Faut-il vérifier le code avant un virement SEPA ?
Oui, car une vérification évite les rejets, les retards et les erreurs de destinataire.
Que faire si l’information n’apparaît pas sur le relevé ?
Demandez-la via le service client ou l’espace client, puis comparez-la avec vos documents officiels.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque