
Assurance d’un garage automobile : garanties à vérifier
 Pierre
•
4 novembre 2026
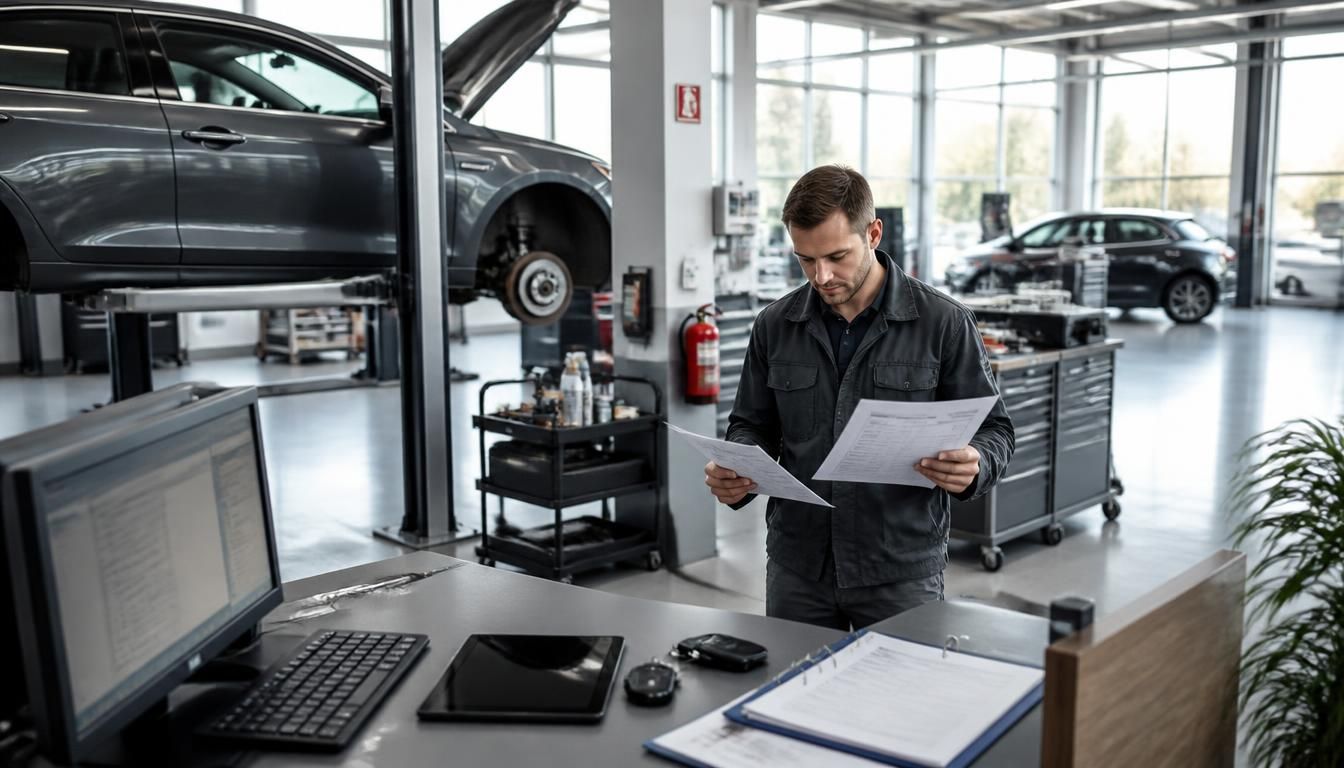
Un atelier automobile expose chaque jour à des imprévus: une fuite, une pièce défectueuse, un client pressé, un essai routier qui tourne mal. Dans ce contexte, l’assurance garagiste représente la protection qui aide à absorber les conséquences financières d’un incident. Elle couvre le local, les outils et les véhicules confiés, tout en soutenant l’activité quand un sinistre survient. Pour vous, c’est un filet de sécurité essentiel, surtout si votre garage accueille plusieurs véhicules, un parking ou des opérations techniques sensibles.
Cette solution permet de mieux comprendre où s’arrêtent les risques du bâtiment et où commencent ceux liés à l’exploitation. Elle assure aussi une lecture plus claire des garanties, des exclusions et des plafonds, afin de choisir une couverture cohérente avec votre métier.
Comprendre la couverture d’un atelier automobile
Dans un garage, la protection ne se limite pas aux murs. Une assurance adaptée peut couvrir l’incendie, le vol, le dégât des eaux et le bris d’équipement. Elle sert aussi à protéger l’activité quand un incident bloque la réception d’un véhicule ou retarde une réparation. Le professionnel doit surtout distinguer ce qui relève du local, du matériel et de l’exploitation. Ainsi, assurer le bon bien au bon endroit évite les trous de garantie.
Concrètement, un atelier peut être protégé pour les rayonnages, la fosse, les ponts élévateurs et les stocks. Mais un contrat de garage ne fonctionne pas comme une simple assurance d’immeuble: il doit suivre la réalité du métier.
Ce que protège réellement un contrat pour atelier
Un contrat pensé pour l’atelier automobile vise d’abord les dommages matériels, puis les conséquences sur l’exploitation. Il peut intervenir si un incendie détruit une zone de travail, si un outil coûteux est volé ou si une panne électrique immobilise l’espace. Cette couverture aide à maintenir l’activité sans tout financer sur vos réserves. Dans un petit garage de quartier comme dans un centre plus vaste, le bon niveau de protection change la donne au quotidien.
Les limites entre local, matériel et activité
Le local correspond au bâtiment, le matériel aux équipements, et l’activité à ce que vous faites chaque jour. Cette distinction compte, car un sinistre n’impacte pas toujours les trois volets en même temps. Une vitre brisée touche le local; un pont endommagé vise le matériel; une fermeture temporaire relève de l’exploitation. Bien lire ces limites évite de croire qu’une seule assurance suffit à tout absorber.
Les risques à confier à une protection dédiée
Le métier de réparateur expose à des situations très concrètes: une rayure sur un véhicule, une pièce mal remontée, un choc pendant une manœuvre ou une clé perdue. La responsabilité peut vite être engagée si le dommage touche un client ou un tiers. Il est donc logique de confier ces risques à une protection dédiée, capable de sécuriser l’activité sans laisser le conducteur ou l’entreprise seuls face au sinistre. Chaque jour, le moindre geste compte.
Un véhicule confié pour diagnostic, entretien ou livraison n’est jamais anodin. Entre la réception, le stockage et l’essai, plusieurs étapes peuvent générer un incident coûteux. C’est là que la couverture doit vraiment jouer son rôle.
Quand un véhicule est sous votre garde
Dès qu’un véhicule client entre dans le garage, vous en assumez souvent la garde matérielle. S’il est abîmé pendant une intervention, un stationnement ou une manipulation, le dommage peut devenir sensible. Un simple accrochage sur une aile ou un pare-chocs peut suffire à déclencher un litige. D’où l’intérêt de vérifier précisément ce que le contrat retient comme véhicule confié, dépôt ou garde.
Pourquoi les essais routiers changent tout
Un essai routier ajoute un risque supplémentaire, car le véhicule circule hors de l’atelier. Si un conducteur commet une erreur, si un freinage échoue ou si un choc survient, le sinistre peut prendre une autre dimension. Les essais doivent donc être encadrés, avec des règles claires sur les conducteurs autorisés, les trajets et les plafonds. Sans cela, la protection perd rapidement en efficacité.
Les garanties essentielles à vérifier avant de signer
Avant de signer un contrat, regardez d’abord la garantie responsabilité civile professionnelle, puis les protections liées aux biens et aux véhicules. Une bonne assurance doit pouvoir couvrir les dommages matériels, les erreurs de manipulation et certains litiges. Demandez toujours un devis détaillé, car l’assureur peut proposer des niveaux très différents selon le plafond, la franchise et les exclusions. Une garantie utile sur le papier doit aussi tenir dans la vraie vie.
Voici les points à contrôler: la RC Pro, les véhicules confiés, la protection juridique et la perte d’exploitation. Sans ces quatre briques, la couverture peut sembler complète mais rester fragile au premier incident.
| Garantie | Rôle principal |
|---|---|
| RC Pro | Couvrir les dommages causés à des tiers |
| Véhicules confiés | Protéger les autos sous votre garde |
| Perte d’exploitation | Limiter l’impact d’une fermeture |
| Protection juridique | Aider en cas de litige |
Un plafond trop bas peut laisser une partie des frais à votre charge, tandis qu’une exclusion sur les essais routiers peut surprendre. Lisez donc chaque ligne du contrat avec méthode.
Adapter la protection au métier exercé
Un professionnel de la mécanique n’a pas les mêmes besoins qu’un vendeur automobile ou qu’un dépanneur. L’activité, la taille de l’entreprise et le volume de véhicules changent tout au moment de la souscription. Un indépendant devra souvent privilégier la souplesse, alors qu’une structure plus large cherchera une couverture plus étendue. Dans tous les cas, la protection doit suivre le métier réel, pas une version théorique de l’auto.
Voici quatre profils à distinguer: mécanicien, carrossier, vendeur, dépanneur. Chacun manipule des risques différents, des outils différents et des véhicules à des moments différents. Adapter la formule évite de payer pour des options inutiles ou d’oublier un point critique.
Les besoins d’un indépendant ne sont pas ceux d’un réseau
Un indépendant travaille souvent avec peu de personnel, un outillage ciblé et une activité plus concentrée. Un réseau, lui, gère davantage de flux, plus de contrats et parfois plusieurs sites. La même formule ne protège donc pas de la même façon. Le bon réflexe consiste à ajuster les garanties selon le rythme d’intervention, les véhicules confiés et les responsabilités internes.
Ajuster la formule à la taille de l’entreprise
Plus l’entreprise grandit, plus la gestion des risques devient structurée. Une petite structure peut rechercher une protection simple, tandis qu’un atelier plus vaste aura besoin d’extensions et de montants renforcés. Pensez aussi aux salariés, aux machines et aux pièces stockées. Cette adaptation évite de sous-assurer une activité en expansion ou de surcharger inutilement le budget.
Locaux, parking et stockage : ce qu’il faut distinguer
Le lieu de stationnement change la nature du risque. Un local professionnel fermé, un box individuel ou une place en copropriété ne relèvent pas des mêmes règles. Dans un immeuble collectif, la copropriété peut imposer des limites, alors qu’un parking d’habitation ne protège pas comme un garage d’atelier. Vous devez donc distinguer l’usage du lieu, la place occupée et le niveau de surveillance.
Quatre cas reviennent souvent: garage fermé, place extérieure, box privatif et parking collectif. Chaque configuration entraîne des responsabilités différentes en cas de vol, d’incendie ou de dégradation. Le stockage n’est jamais neutre.
Dans un box, le véhicule est mieux isolé, mais pas forcément mieux couvert. Sur une place de parking, l’exposition est plus forte. Dans un immeuble, les règles de l’habitation peuvent aussi limiter certains usages. Mieux vaut vérifier avant de laisser un véhicule plusieurs jours.
Comprendre le coût et comparer les devis
Le prix d’une assurance dépend d’abord du niveau de risque déclaré. Deux devis peuvent sembler proches, mais l’un cache une franchise élevée, l’autre un plafond trop faible. Pour comparer sans se tromper, examinez le type d’activité, la valeur des biens, le nombre de véhicules et l’historique de sinistres. L’assureur ajuste ensuite son tarif selon ces paramètres. Un bon devis doit être lisible, précis et complet.
Les critères qui font varier le budget sont simples: taille du garage, nature des interventions, volume de véhicules, niveau de garantie. Si vous comparez trois offres, regardez la franchise, le plafond, les exclusions et les délais d’indemnisation. C’est souvent là que se joue la vraie différence.
Ce qui fait varier le tarif d’un contrat
Le tarif change selon la surface du local, la valeur du matériel, la fréquence des essais et le niveau de protection choisi. Un atelier exposé au vol ou à l’incendie paiera souvent plus qu’un espace de stockage limité. L’assureur analyse aussi la sinistralité passée. Plus le risque est élevé, plus la cotisation peut monter.
Comment lire un devis sans mauvaise surprise
Lisez d’abord ce qui est couvert, puis ce qui ne l’est pas. Vérifiez les plafonds, les franchises et les conditions de déclaration. Un devis clair doit aussi mentionner les extensions éventuelles et les délais d’intervention. Si une ligne vous semble floue, demandez une explication écrite avant de signer. Cela vous évite une mauvaise surprise au moment du sinistre.
Choisir une formule cohérente avec son activité
Une multirisque bien construite peut sécuriser l’activité, mais seulement si elle colle à votre réalité. Pour garantir un bon équilibre, tenez compte du niveau de risque, du nombre de véhicules, du type de clientèle et de la charge administrative. Vous devez pouvoir exercer sans craindre qu’un incident mette en péril votre entreprise. Le bon contrat protège le bien, mais aussi la continuité du travail.
Avant de finaliser la souscription, comparez quatre critères: étendue des garanties, montant des franchises, exclusions majeures et qualité de l’accompagnement. Si votre activité est très exposée, mieux vaut renforcer la protection plutôt que d’espérer qu’un seul sinistre reste mineur.
En pratique, une formule cohérente est celle que vous comprenez, que vous pouvez assumer et qui couvre vos vrais risques. C’est souvent le meilleur compromis pour éviter les angles morts.
FAQ – Questions fréquentes sur la protection d’un garage
Une protection est-elle obligatoire pour tous les garages ?
Pas toujours dans la même forme, mais une assurance reste indispensable pour exercer sereinement. Selon l’activité, la responsabilité du professionnel peut être engagée à tout moment. Le mieux est de vérifier les obligations liées à votre statut et à vos contrats d’exploitation.
Que se passe-t-il si un véhicule client est endommagé ?
Le sinistre doit être déclaré rapidement, avec les éléments utiles: circonstances, photos et devis de réparation. Si la couverture prévoit les véhicules confiés, l’assurance peut intervenir selon les conditions du contrat. Sans cette garantie, le coût peut rester à votre charge.
Faut-il une couverture différente pour un parking ou un box ?
Oui, car le risque n’est pas le même. Un parking collectif, un box fermé ou une place extérieure n’offrent pas la même protection contre le vol, l’incendie ou la dégradation. Il faut adapter l’assurance au lieu réel de stationnement.
Comment comparer deux devis sans oublier l’essentiel ?
Regardez le plafond, la franchise, les exclusions et les délais. Deux devis peuvent afficher un tarif proche, mais une couverture très différente. Prenez le temps de comparer chaque ligne avant de vous décider.
La responsabilité du professionnel change-t-elle selon l’activité ?
Oui, car la mécanique, la carrosserie ou le dépannage n’exposent pas aux mêmes risques. Plus l’intervention est technique, plus la vigilance doit être forte. La responsabilité dépend donc de l’activité réelle et des dommages possibles.

Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance